
Nilai Kota Manado hanya terpaut sedikit diatas Kota Kotamobagu yang memperoleh nilai 8,76, yaitu 0,964.
Bobot yang diberikan untuk Dimensi 1 ini adalah 15, dan kota Manado hanya memperoleh nilai 9,724.
Selanjutnya, nilai terendah diperoleh kota Manado pada Dimensi 3, yaitu ; Transparansi pengelolaan keuangan daerah, dengan nilai 0,517.
Minimnya penilaian Dimensi 3 ini menjadi penyumbang terbesar sehingga Pengelolaan Keuangan Daerah Kota Manado tahun 2022 ditetapkan terburuk secara Nasional.
Bobot yang diberikan untuk Dimensi 1 ini adalah 15, dan kota Manado hanya memperoleh nilai 0,517.
Peringkat kota Manado ini malah jauh di bawah Kabupaten yang di Sulut tergolong masih berusia muda, yaitu ; Bolaang Mongondow Timur (Boltim), Bolaang Mongondow Selatan (Bolsel) dan Minahasa Tenggara (Mitra) yang mendapat nilai B.
Prestasi IPKD kota Manado ini malah sama dengan Kabupaten Talaud dan Minahasa Utara yang sama-sama mendapat nilai C.
Mengacu pada pasal 7 Permendagri nomor 19 tahun 2020 tentang Pengukuran Indeks Pengelolaan Keuangan Daerah, Indikator penilaian Dimensi 1 (Kesesuaian dokumen perencanaan dan penganggaran) mencakup ;
a. kesesuaian nomenklatur program RPJMD dan RKPD;
b. kesesuaian nomenklatur program RKPD dan KUA-PPAS;
c. kesesuaian nomenklatur program KUA-PPAS dan APBD;
d. kesesuaian pagu program RKPD dan KUA-PPAS; dan
e. kesesuaian pagu program KUA-PPAS dan APBD.
Kembali mengacu pada pasal 9 ayat 1 Permendagri nomor 19 tahun 2020, Indikator penilaian Dimensi 3 (Transparansi pengelolaan keuangan daerah) mencakup ;
a. Ketepatan waktu dan
b. Keteraksesan.
Selanjutnya, pada ayat 2 menyebutkan Ketepatan waktu sebagaimana dimaksud pada ayat (1) huruf a merupakan pengukuran terhadap penyajian dokumen perencanaan, pelaksanaan, pelaporan, dan pertanggungjawaban keuangan daerah oleh Pemerintah Daerah melalui Sistem Informasi Pemerintahan Daerah secara tepat waktu dengan memperhatikan masa penyajian informasi dokumen paling lama 30 (tiga puluh) hari kalender setelah ditetapkan sesuai dengan ketentuan peraturan perundang-undangan.
Selanjutnya pada pasal 3 menyebutkan ; Keteraksesan sebagaimana dimaksud pada ayat (1) huruf b, merupakan pengukuran terhadap penyajian dokumen perencanaan, pelaksanaan, pelaporan, dan pertanggungjawaban keuangan daerah yang dapat diakses atau diunduh secara umum dan terbuka untuk publik melalui Sistem Informasi Pemerintahan Daerah, sekurang-kurangnya selama dua tahun anggaran.Dari Lampiran Permendagri nomor 19 tahun 2020, Pengukuran Ketepatan waktu dan Keteraksesan tersebut dilakukan terhadap beberapa dokumen, yaitu ;
1. Informasi Ringkasan RKPD
2. Informasi Kebijakan Umum Anggaran
3. Informasi Ringkadan Dokumen Prioritas dan Plafon Anggaran
4. Informasi Ringkasan Dokumen RKA SKPD
5. Informasi Ringkasan Dokumem RKA PPKD
6. Informasi Ringkasan Dokumen Rancangan Peraturan Daerah tentang APBD
7. Informasi Peraturan Daerah tentang APBD
8. Informasi Peraturan Kepala Daerah tentang Penjabaran APBD
9. Informasi Ringkasan DPA SKPD
10. Informasi DPA PPKD
11. Informasi Realisasi Pendapatan Daerah
12. Informasi Realisasi Belanja Daerah
13. Informasi Realisasi Pembiayaan Daerah
14. Informasi Ringkasan Dokumen Rancangan Perubahan APBD
15. Informasi Peraturan Daerah tentang Perubahan APBF
16. Informasi Peraturan Kepala Daerah tentang Penjabaran Perubahan APBD
17. Informasi Ringkasan RKA Perubahan
18. Informasi Rencana Umum Pengadaan
19. Informasi SK Kepala Daerah tentang Pejabat Pengelola Keuangan Daerah
20. Informasi Peraturan Kepala Daerah tentang Kebijakan Akutansi
21. Informasi Laporan Arus Kas
22. Informasi Laporan Realisasi Anggaran seluruh SKPD
23. Informasi Laporan Realisasi Anggaran PPKD
24. Informasi Neraca
25. Informasi CaLK Pemerintah Daerah
26. Informasi Laporan Keuangan BUMD/Perusahan Daerah
27. Informasi Laporan Akuntabilitas dan Kinerja Tahunan Pemerintah Daerah
28. Informasi Penetapan Perda Pertanggungjawaban Pelaksanaan APBD
29. Informasi Opini BPK.
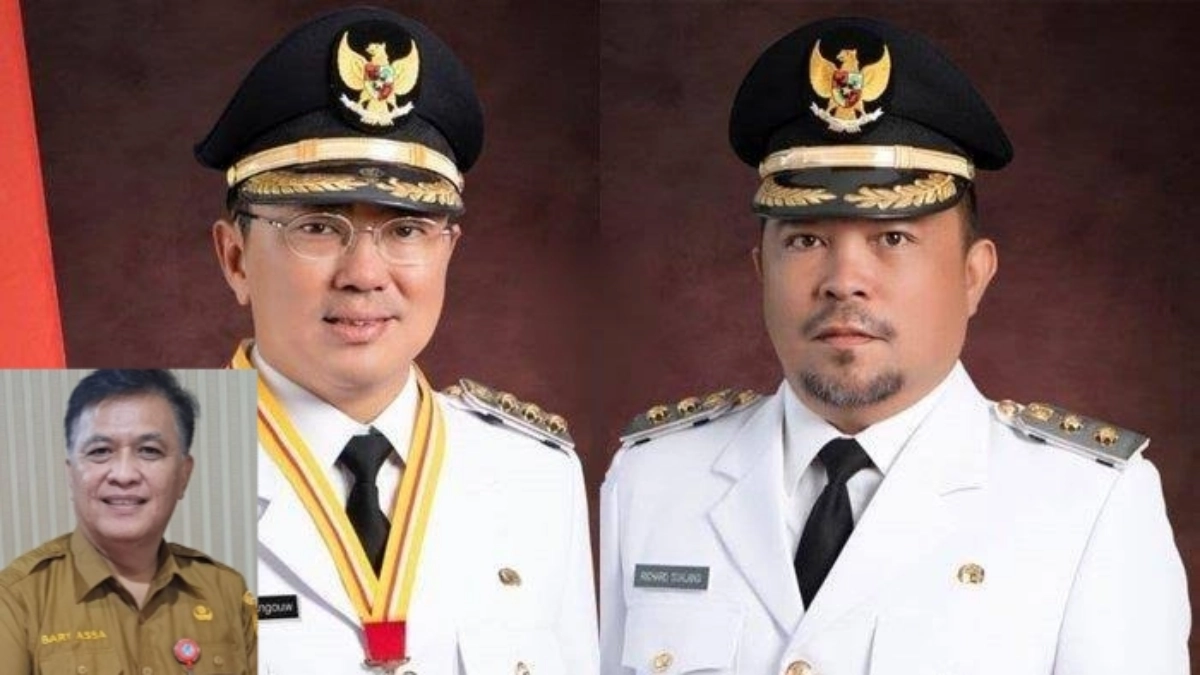
Sementara itu, Kepala Badan Keuangan dan Aset Daerah Dr. Peter Karl Bart Assa, S.T., M.Sc., Ph.D menampik bahwa rendahnya nilai Indeks Pengelolaan Keuangan Daerah (IPKD) tidak berarti lemahnya Pengelolaan Keuangan Daerah secara substansial.